


29/04/2022
MB đặt mục tiêu tổng tài sản vượt 2,1 triệu tỷ đồng năm 2026, tiếp tục dẫn đầu về chuyển đổi số
03/02/2026
20754005
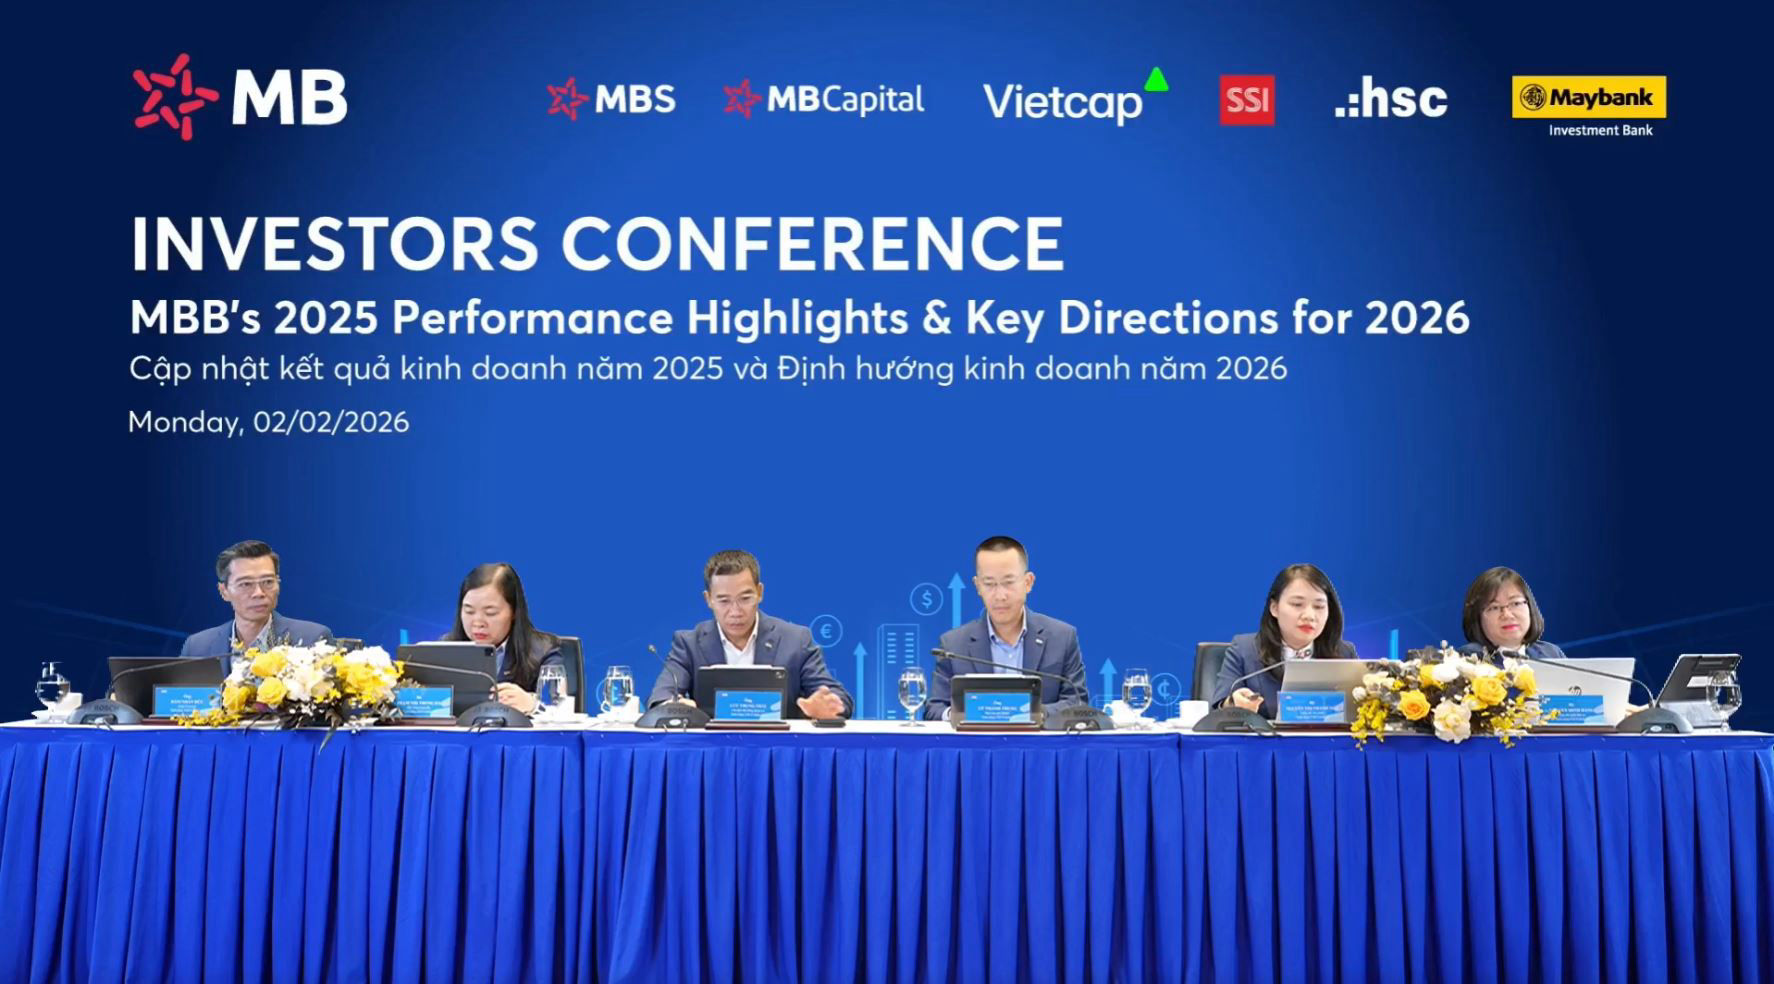
Banker's worldChiều ngày 02/2, MB đã tổ chức thành công Hội nghị Nhà đầu tư (Investor Conference) cập nhật kết quả kinh doanh năm 2025 và định hướng chiến lược năm 2026. Hội nghị diễn ra dưới sự chủ trì của ông Lưu Trung Thái – Chủ tịch HĐQT, cùng sự tham gia của ban lãnh đạo cấp cao gồm ông Vũ Thành Trung – Phó Chủ tịch HĐQT, bà Phạm Thị Trung Hà – Phó Tổng Giám đốc, Giám đốc Quản trị Rủi ro Tập đoàn, bà Nguyễn Thị Thanh Nga – Giám đốc Tài chính, ông Đàm Nhân Đức – Kinh tế trưởng và bà Nguyễn Minh Hằng – Giám đốc Khối Đầu tư cùng sự tham gia của gần 500 đại diện từ các quỹ đầu tư, các công ty chứng khoán trong và ngoài nước.
Năm 2025: Tăng trưởng thần tốc về quy mô và hiệu quả số
Tại hội nghị, Ban lãnh đạo MB công bố kết quả kinh doanh năm 2025 với những con số ấn tượng, khẳng định vị thế dẫn đầu về tốc độ tăng trưởng. Tổng tài sản của ngân hàng đạt 1.615.764 tỷ đồng, tăng mạnh 43% so với năm 2024. Tăng trưởng tín dụng đạt 37%, đưa dư nợ lên mức 1.109.895 tỷ đồng, trong khi huy động vốn cũng ghi nhận mức tăng 32%, đạt 1.108.604 tỷ đồng.

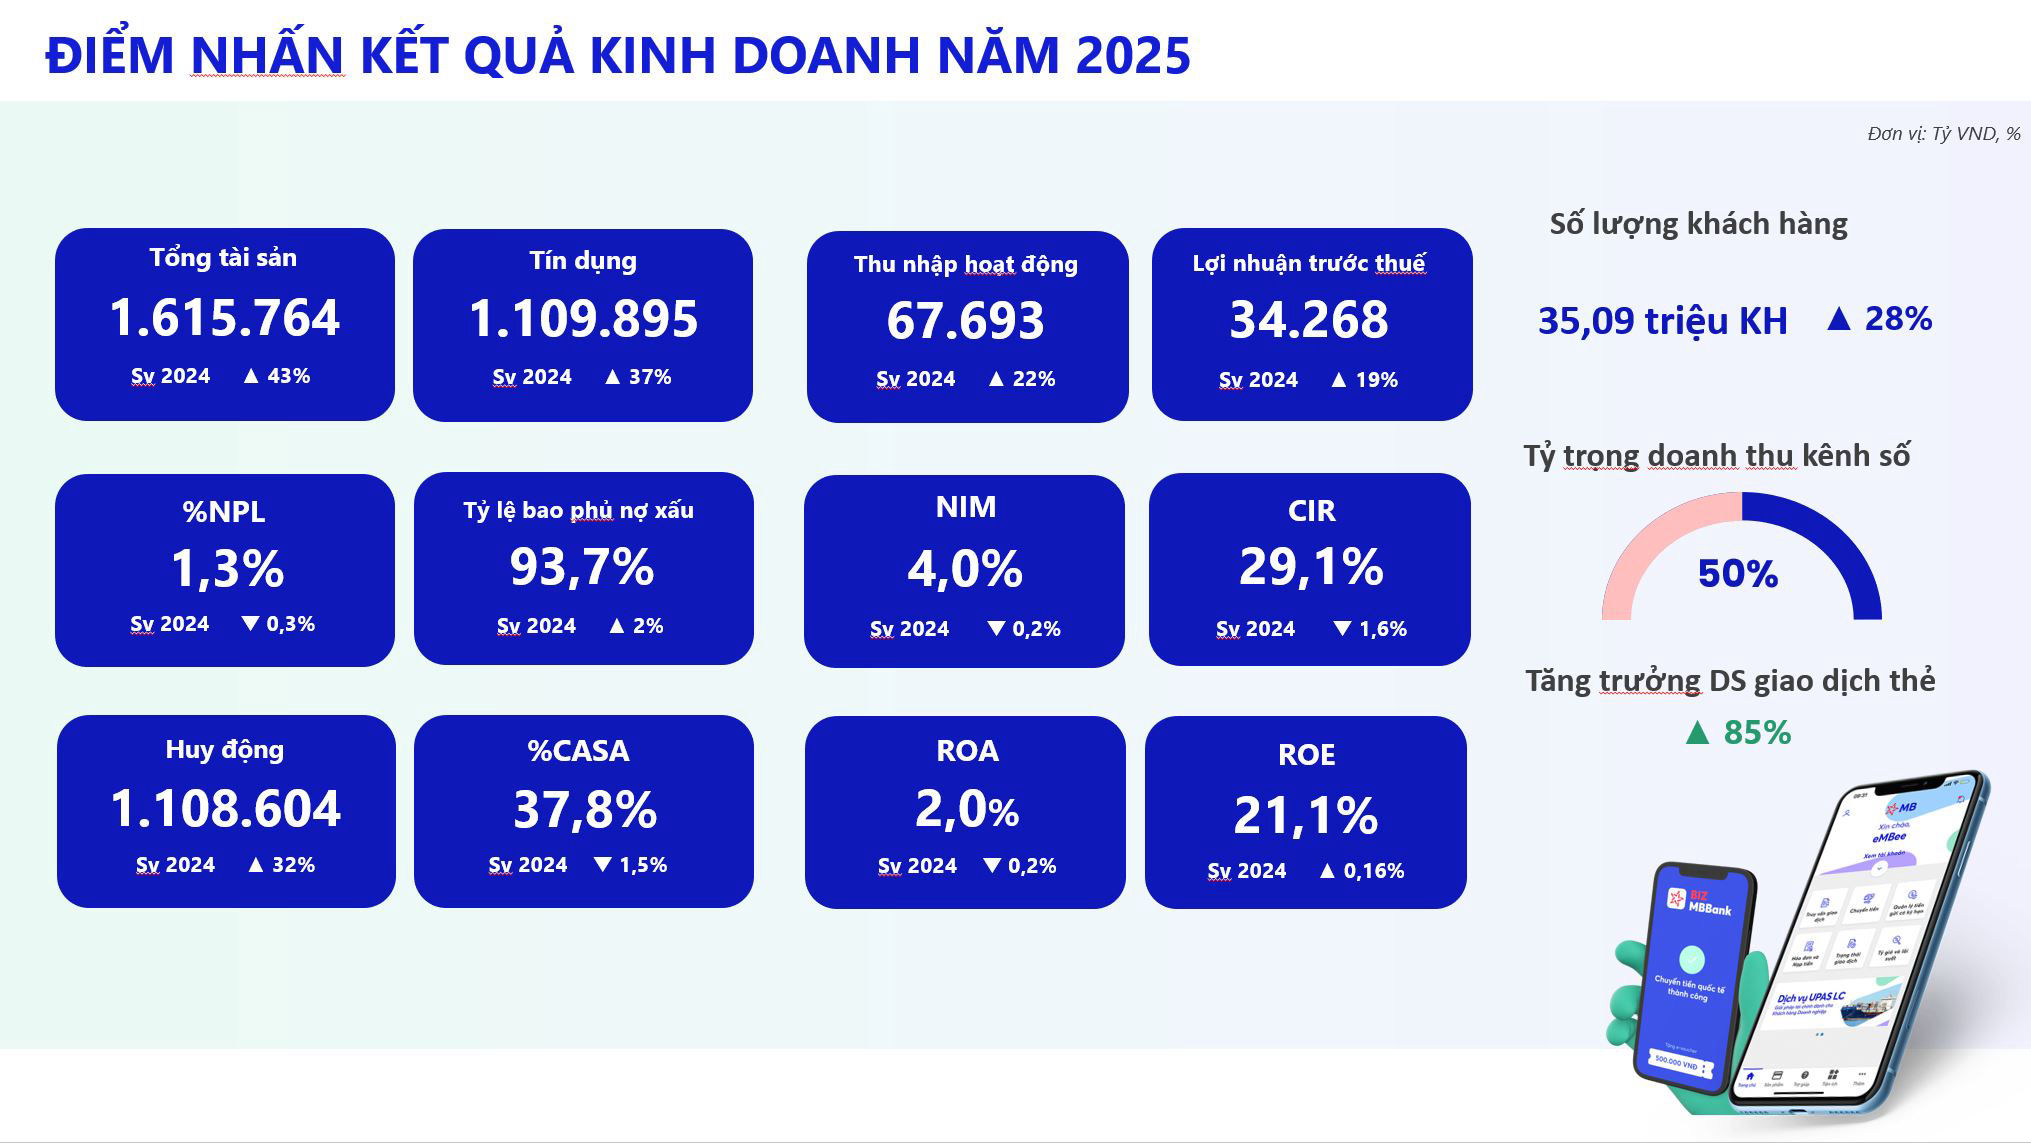
Về hiệu quả hoạt động, MB ghi nhận lợi nhuận trước thuế đạt 34.268 tỷ đồng, tăng 19% so với năm trước. Các chỉ số hiệu quả duy trì ở mức cao với ROE đạt 21,1% (tăng 0,16%) và ROA đạt 2,0%. Đáng chú ý, tỷ lệ chi phí trên thu nhập (CIR) được tối ưu hóa mạnh mẽ, giảm 1,6% xuống còn 29,1%.

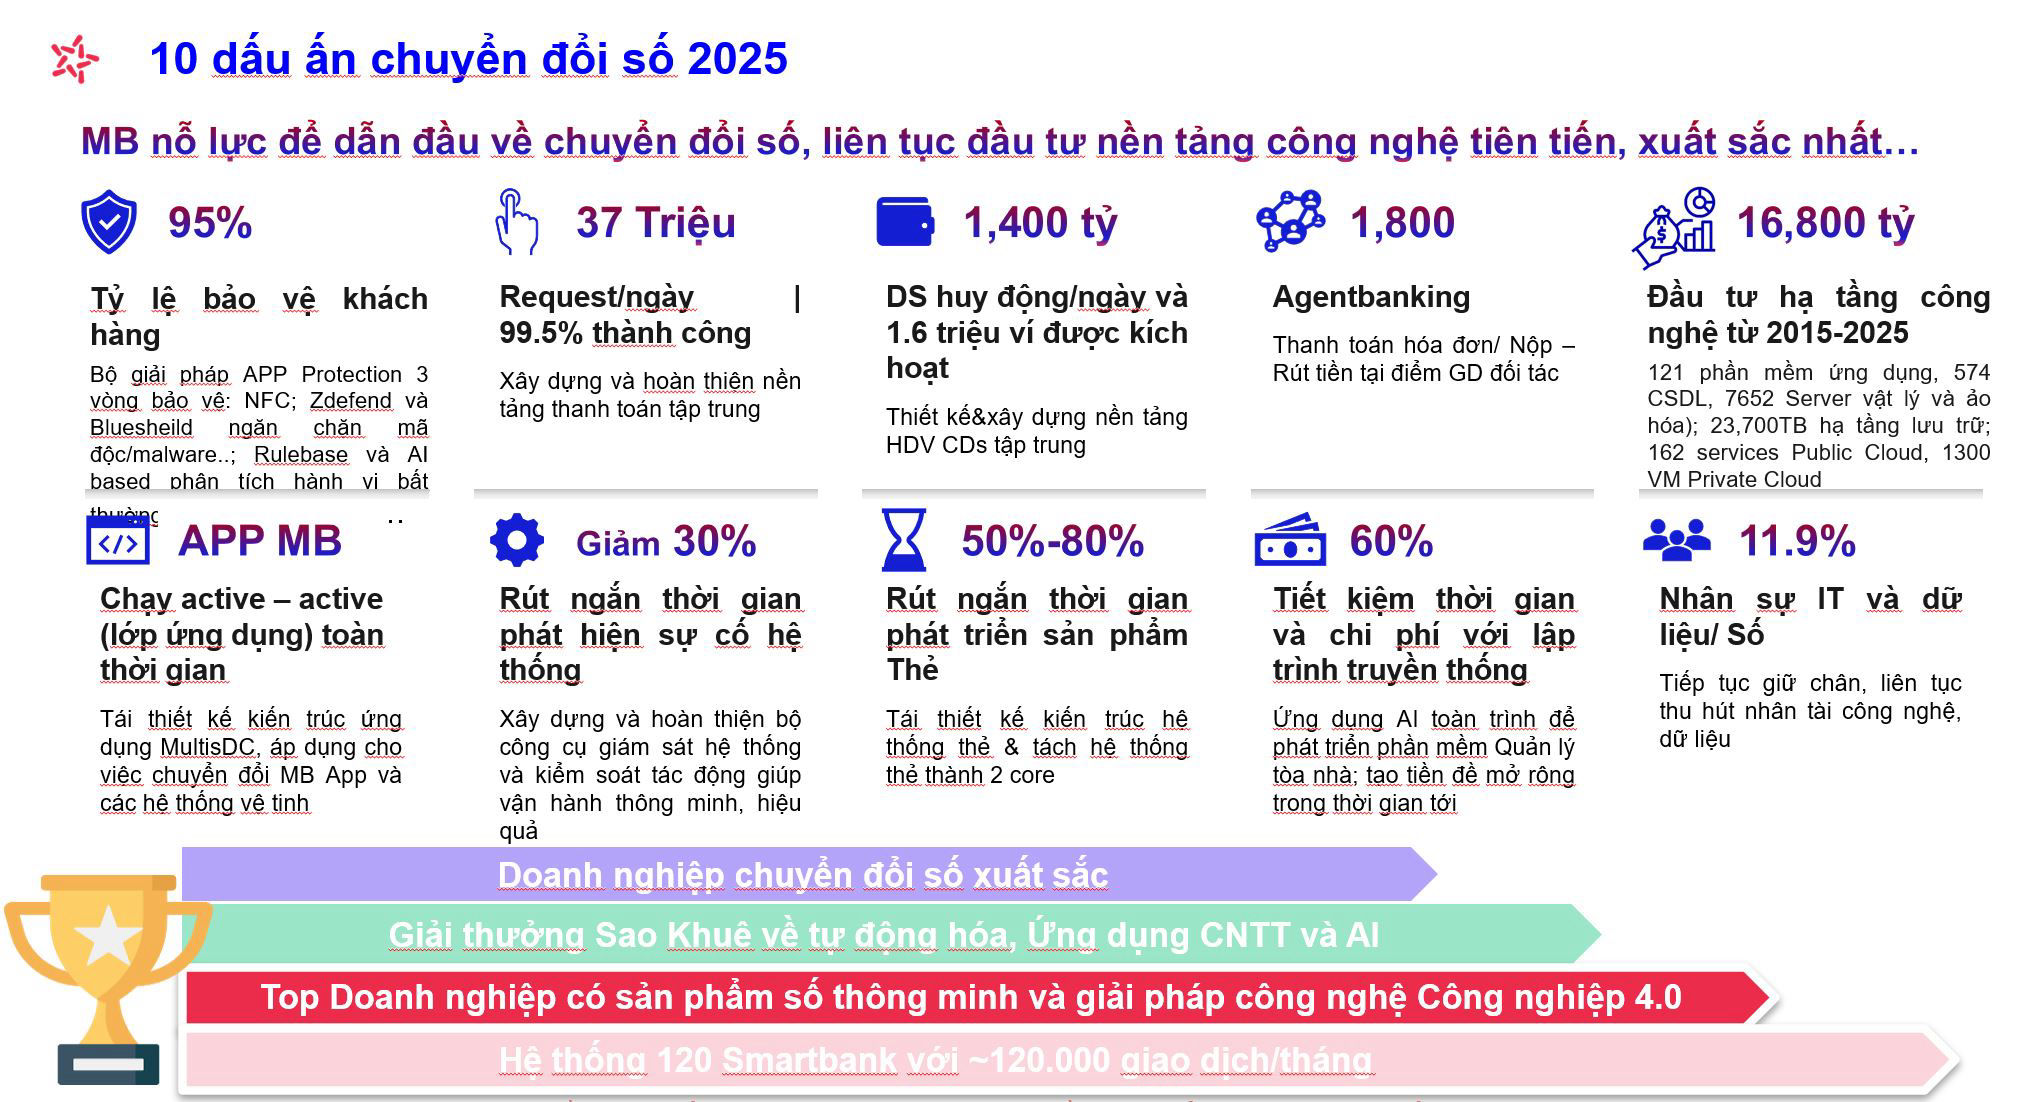
Điểm sáng lớn nhất trong năm 2025 tiếp tục là chuyển đổi số. Chuyển đổi số không còn là khoản đầu tư mà đã trở thành cỗ máy tạo doanh thu chính. Doanh thu trên kênh số chiếm 50,3% tổng doanh thu của ngân hàng, một bước nhảy vọt từ mức 35,6% của năm 2024. MB đã thu hút thêm 4,8 triệu khách hàng mới, nâng tổng số khách hàng lên 35,09 triệu. Nền tảng Kinh doanh dưới dạng Dịch vụ (BaaS) phát triển mạnh mẽ, phục vụ gần 1.500 đối tác, bùng nổ với 1,1 tỷ giao dịch, tăng gấp 4,8 lần so với năm 2023.

Công tác quản trị rủi ro được kiểm soát chặt chẽ với tỷ lệ nợ xấu (NPL) giảm xuống còn 1,3% và tỷ lệ bao phủ nợ xấu (LLR) hợp nhất đạt khoảng 100%.


Năm 2025 ghi nhận sự chuyển mình mạnh mẽ của khối các công ty thành viên khi trở thành mũi nhọn kinh doanh chiến lược, đóng góp tỷ trọng lớn vào đà tăng trưởng chung của toàn tập đoàn. Tổng doanh thu của khối đạt hơn 30.000 tỷ đồng (tăng 32%), kéo theo lợi nhuận tăng trưởng ấn tượng 61%. Đáng chú ý, đây là lần đầu tiên sau nhiều năm, toàn bộ các công ty thành viên đều xuất sắc hoàn thành và vượt kế hoạch đề ra.
Trong bức tranh sáng màu này, MCredit nổi lên như một điểm sáng rực rỡ khi duy trì vị thế Top 3 thị phần tài chính tiêu dùng. Đơn vị này ghi nhận mức tăng trưởng lợi nhuận kỷ lục 96%, với dư nợ đạt gần 30.000 tỷ đồng. Đặc biệt, chất lượng tài sản được kiểm soát chặt chẽ với tỷ lệ nợ xấu (NPL) chỉ khoảng 7,5% – mức thấp hơn đáng kể so với trung bình ngành (9-10%).
Ở lĩnh vực bảo hiểm, MIC tiếp tục giữ vững Top 4 thị phần phi nhân thọ. Dù chịu áp lực chi phí bồi thường do thiên tai, MIC vẫn đạt doanh thu tăng 10% và lợi nhuận 410 tỷ đồng (tăng 13%). Song song đó, MBS cũng duy trì vị thế Top 7 về thị phần môi giới chứng khoán. Trước đà tăng trưởng này, Chủ tịch HĐQT Lưu Trung Thái chia sẻ MB đang có kế hoạch chiến lược để nghiên cứu lộ trình IPO cho MCredit khi các điều kiện thị trường và hiệu quả hoạt động đạt mức tối ưu.
Định hướng 2026: Chinh phục mốc 40 triệu khách hàng
Bước sang năm 2026, MB đặt ra các mục tiêu tham vọng dựa trên nền tảng vĩ mô khả quan với dự báo GDP Việt Nam tăng 7% và tín dụng toàn ngành tăng 15%. Ngân hàng đặt kế hoạch:
- Tổng tài sản: Đạt 2.149 nghìn tỷ đồng, tăng trưởng 33%.
- Tín dụng: Đạt 1.495 nghìn tỷ đồng, tăng trưởng 35%.
- Lợi nhuận trước thuế: Hướng tới 39.500 tỷ đồng, tăng 15%
- Khách hàng: phát triển thêm 4-5 triệu khách hàng mới, nâng tổng số khách hàng lên mốc 40 triệu với tỷ lệ active 50%.
Ngân hàng cũng định hướng duy trì vị thế TOP 1 về tỷ lệ CASA, kiểm soát nợ xấu dưới 1,5% và đảm bảo ROE trên 20% với các định hướng chính bao gồm:
-
- Tập trung vào bán lẻ: Tiếp tục gia tăng tỷ trọng cho vay bán lẻ thêm 2-3% mỗi năm.
- Quản trị vốn: Lên kế hoạch tăng vốn mạnh mẽ để hỗ trợ tốc độ tăng trưởng quy mô cao, đảm bảo hệ số CAR luôn trên 10,5%.
- Phát triển hệ sinh thái Tập đoàn: Nâng cấp các công ty thành viên (bảo hiểm, chứng khoán, tài chính tiêu dùng) thành những mũi nhọn kinh doanh, đóng góp lớn hơn vào kết quả chung.
- Mở rộng kinh doanh: Nghiên cứu và triển khai các mảng kinh doanh mới như kinh doanh vàng, phân khúc FDI và tài sản số.
Cổ phiếu MBB bứt phá
Chia sẻ với các nhà đầu tư, đại diện MB cho biết cổ phiếu MBB đã có sự bứt phá mạnh mẽ trong năm 2025 với mức tăng trưởng 54%, vượt xa mức tăng 40% của chỉ số VN-Index. Với định giá P/B ở mức 1,6 lần và ROE thuộc nhóm đầu ngành (~21%), MBB tiếp tục được đánh giá là cơ hội đầu tư hấp dẫn.
Tại phiên hỏi đáp, Chủ tịch HĐQT Lưu Trung Thái đã làm rõ bức tranh chiến lược của ngân hàng trong giai đoạn mới. Tâm điểm của thảo luận xoay quanh bài toán cân bằng giữa tăng trưởng nóng và quản trị rủi ro bền vững.
Chiến lược "kiềng ba chân" trong tín dụng
Trả lời câu hỏi của cổ đông về định hướng dòng vốn, ông Lưu Trung Thái khẳng định MB sẽ kiên định với mục tiêu chuyển dịch cơ cấu sang bán lẻ, phấn đấu tăng tỷ trọng này thêm 1,5 - 3% mỗi năm. Động lực chính đến từ tệp 2 triệu khách hàng ưu tiên (Priority) – phân khúc hiện đang đóng góp tới 80% doanh thu khối bán lẻ.
Song song đó, ngân hàng đa dạng hóa danh mục sang các doanh nghiệp sản xuất, xuất khẩu và FDI, giảm phụ thuộc vào các ngành rủi ro cao. Đối với bất động sản, MB duy trì quan điểm thận trọng, chỉ ưu tiên các dự án phục vụ nhu cầu ở thực.
Minh bạch hóa danh mục trái phiếu
Trước lo ngại của nhà đầu tư về rủi ro trái phiếu doanh nghiệp, lãnh đạo MB đưa ra con số trấn an: Danh mục trái phiếu liên quan đến bất động sản chỉ chiếm khoảng 10%. Phần lớn danh mục (chiếm 70-80%) thuộc về lĩnh vực năng lượng tái tạo – một lĩnh vực được đánh giá là an toàn và phù hợp với xu hướng phát triển xanh.
Lộ trình tăng vốn và cổ tức
Về quản trị rủi ro, MB đặt trần cho vay tín chấp (cá nhân và SME siêu nhỏ) ở mức dưới 10-12% tổng dư nợ để đảm bảo an toàn. Đáng chú ý, Chủ tịch MB tiết lộ lộ trình tăng vốn mạnh mẽ nhằm đáp ứng các tiêu chuẩn khắt khe của Basel III (Thông tư 14). Ngân hàng dự kiến áp dụng phương pháp tiêu chuẩn (SA) vào năm 2027 và tiến tới phương pháp nâng cao (IRB) vào năm 2029. Về cổ tức, ông Thái nhấn mạnh chính sách sẽ được cân nhắc kỹ lưỡng để "hài hòa lợi ích cổ đông và nhu cầu vốn cho mục tiêu chiếm lĩnh thị phần trong 5 năm tới".
Kết thúc hội nghị, Chủ tịch Lưu Trung Thái khẳng định sự tự tin vào chiến lược phát triển bền vững, dựa trên sức mạnh của chuyển đổi số và quản trị rủi ro vững chắc, đưa MB tiếp tục vươn xa trong giai đoạn chiến lược mới.


